
分布関数
(2次元)野田・宮岡(pp.28-31),鈴木・山田(pp.28-30),講義ノート4/27No.4 (joint distribution function)
cf. 一次元の分布関数の定義、多次元の同時分布関数(結合分布関数)の定義
設定:
確率空間

2次元確率ベクトルX =( X ,Y ): Ω→R 2 : ω→X(ω)= ( X (ω), Y (ω) )
PX =P(X,Y): 確率ベクトルX=( X ,Y )の同時(結合)確率分布 (joint probability distribution)
つまり、
PX ( (a1, b1 ]×(a2, b2 ] ) ≡P(X,Y) ( (a1, b1 ]×(a2, b2 ] )
≡
P( {ω∈Ω| a1<X (ω)≦b1, a2<Y (ω)≦b2 } )= P ( {ω∈Ω| X (ω) ∈ (a1, b1], Y (ω) ∈ (a2, b2] } )
= P ( X-1 ( (a1, b1] × (a2, b2] ) )
とする。
本題:
ベクトル
x=( x, y )∈R 2として、FX (x) = F X, Y ( x, y ) =Px( (-∞, x] × (-∞, y] ) ≡P(X,Y) ( (-∞, x] × (-∞, y] )
= P ( X-1 ( (-∞, x] × (-∞, y] ) )
= P ( {ω∈Ω| X (ω) ∈ (-∞, x] × (-∞, y] } )
= P ( {ω∈Ω| X (ω) ∈ (-∞, x], Y (ω) ∈ (-∞, y] } )
= P( {ω∈Ω| -∞<X (ω)≦x, -∞<Y (ω)≦y } )
= P( {ω∈Ω| X (ω)≦x, Y (ω)≦y } )
(略して)= P ( X≦x, Y≦y )
なる、
FX = F X, Y :R 2 → [0,1]∈R 1
を、
2次元確率ベクトルX=( X ,Y )の同時分布関数ないしは結合分布関数(joint distribution function)という。
※ 略記法
{ω∈Ω| a<X(ω)≦b}は{ a<X≦b }
{ω∈Ω| X (ω)∈B}は{ X∈B }
などと略記される。
野田・宮岡『数理統計学の基礎』p15.
2次元同時(結合)分布関数の性質
cf. 1次元の分布関数の性質、多次元の分布関数の性質
(1) 0≦ F X, Y ( x, y )≦1, for ∀ ( x, y )∈R 2
(2) F X, Y ( x, y )は2変数関数として単調非減少関数。
(3-1)

(3-2)

(4) 右連続性
(鈴木・山田の説明)

(野田・宮岡の説明)
F X, Y は、(x,y)について同時に右連続である。

(証明)
(1) F X, Yは確率ベクトル( x, y )の同時(結合)確率分布P ( X, Y )として定義されている。
確率分布もまた確率の公理を満たす確率であるので(∵定理)、。
0≦ F X, Y ( x, y )≦1
(2)
(3-1)


 の証明


∵
解析学における「関数の収束」と「数列の収束」を関連づけた定理:「
x →x0 のとき、f(x)がAに収束する」ならば、「
x0 に収束するどんな数列 { xn }(ただし、xn ≠x0 )に対しても、数列
{ f ( xn ) }がAに収束する」また、逆も成り立つ。
*
実数での極限を自然数での極限(可算無限)に置き換え。集合列の極限に帰着させるため。鈴木山田『数理統計学)』p25では(2)で正当化しているが、なぜそうできるのか??

 ∵分布関数の定義

 ∵確率分布の定義
ここで、上式で極限を考えた集合{
ω∈Ω|X(ω)≦n}をAnとおく。集合列{
An}の極限に関する性質について、考えてみよう。集合列{
An}は、An⊂ An+1 となるので、増大列。したがって、集合列{
An}には極限が存在し、

 ={ω∈Ω|X(ω)<∞}=Ω (*)
また、
増大列であることから、確率の連続性が成り立ち。


 (**)
以下本題にもどって、


 ∵(**)
=P(Ω) ∵(*)
=1 (確率の公理P2)
→
鈴木山田『数理統計学)』p25。柳川堯『統計数学』p15。(3-2)

 の証明


∵
解析学における「関数の収束」と「数列の収束」を関連づけた定理:「
x →x0 のとき、f(x)がAに収束する」ならば、「
x0 に収束するどんな数列 { xn }(ただし、xn ≠x0 )に対しても、数列
{ f ( xn ) }がAに収束する」。また、逆も成立する。
*実数での極限を自然数での極限
(可算無限)に置き換え。集合列の極限に帰着させるため。鈴木山田『数理統計学)』p25では(2)で正当化しているが、なぜそうできるのか??
 ∵分布関数の定義
 ∵確率分布の定義
ここで、上式で極限を考えた集合{
ω∈Ω|X(ω)≦-n}をAnとおく。集合列{
An}の極限に関する性質について、考えてみよう。集合列{
An}は、An⊃An+1 となるので、減少列。したがって、集合列{
An}には極限が存在し、


={
ω∈Ω|-∞<X(ω)≦-1}∩{ω∈Ω|-∞<X(ω)≦-2}∩……
∩{ω∈Ω|-∞<X(ω)≦-100}∩……
∩{ω∈Ω|-∞<X(ω)<-∞}=
φ (*)また、
減少列であることから、確率の連続性が成り立ち。
(**)
以下本題にもどって、


=P(
φ ) (*)=
0 ∵定理:空事象の確率→
鈴木山田『数理統計学)』p25。(4)「Fx (x)は右連続関数である」の証明
※関連重要事項→
右極限、右連続x∈Rを任意にとる。


∵・
解析学における「関数の収束」と「数列の収束」を関連づけた定理:「
x →x0 のとき、f(x)がAに収束する」ならば、「
x0 に収束するどんな数列 { xn }(ただし、xn ≠x0 )に対しても、数列
{ f ( xn ) }がAに収束する」。また、逆も成立する。
これを、片側
(x >x0)に制限して、証明しなおせばよい。・
Fxが単調非減少関数。
 ∵分布関数の定義

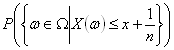 ∵確率分布の定義
ここで、上式で極限を考えた集合{
ω∈Ω|X(ω)≦x+1/n } をAnとおく。集合列{
An}の極限に関する性質について、考えてみよう。集合列{
An}は、An⊃An+1 となるので、減少列。したがって、集合列{
An}には極限が存在し、
={
ω∈Ω|-∞<X(ω)≦x+1}∩{ω∈Ω|-∞<X(ω)≦x +1/2}∩……
∩{ω∈Ω|-∞<X(ω)≦ x +1/100 }∩……
∩{ω∈Ω|-∞<X(ω)≦x }=
{ω∈Ω|-∞<X(ω) ≦x } (*)また、
減少列であることから、確率の連続性が成り立ち。
(**)
以下本題にもどって、
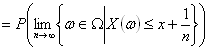 ∵
=P(
{ω∈Ω|-∞<X(ω) ≦x } ) ∵ (*)=P X ( (-∞,x] ) =FX(x) ∵ 分布関数の定義
分布関数(多次元)
(joint distribution function)設定:
確率空間
確率ベクトルX=( X1,…,Xn ): Ω→R n : ω→X(ω)=( X1(ω),…,Xn(ω) )
PX : 確率ベクトルXの同時(結合)確率分布
つまり、
Px( (a1, b1]×(a2, b2] ×…× (an, bn] ) ≡ P(X1,X2….,Xn) ( (a1, b1] × (a2, b2] ×…× (an, bn] )
≡
P( {ω∈Ω| a1<X1(ω)≦b1,…, an<Xn(ω)≦bn } )= P ( {ω∈Ω| X1 (ω) ∈ (a1, b1],…, Xn (ω) ∈ (an, bn] } )
= P ( {ω∈Ω| X (ω) ∈ (a1, b1] × (a2, b2] ×…× (an, bn] } )
= P ( X-1 ( (a1, b1] × (a2, b2] ×…× (an, bn] ) )
とする。
本題:
ベクトル
x=( x1, , x2,…, xn )として、FX (x) =Px( (-∞, x1] × (-∞, x2] ×…× (-∞, xn] )
= P ( X-1 ( (-∞, x1] × (-∞, x2] ×…× (-∞, xn] ) )
= P ( {ω∈Ω| X (ω) ∈ (-∞, x1] × (-∞, x2] ×…× (-∞, xn] } )
= P ( {ω∈Ω| X1 (ω) ∈ (-∞, x1],…, Xn (ω) ∈ (-∞, xn] } )
= P( {ω∈Ω| -∞<X1(ω)≦x1,…, -∞<Xn(ω)≦xn } )
= P( {ω∈Ω| X1(ω)≦x1,…, Xn(ω)≦xn } )
(略して)= P ( X1≦x1, … , Xn≦xn )
なる、
FX :Rn → [0,1]∈R1
を、
Xの同時分布関数ないしは結合分布関数という。
※ 略記法
{ω∈Ω| a<X(ω)≦b}は{ a<X≦b }
{ω∈Ω| X (ω)∈B}は{ X∈B }
などと略記される。
野田・宮岡『数理統計学の基礎』p15.
(1) 0
≦Fx(x)≦1, for ∀x∈Rn(証明)
(1) FXは確率ベクトルXのの同時(結合)確率分布PXとして定義されている。
確率分布もまた確率の公理を満たす確率であるので(∵定理)、。
0≦Fx(x)≦1
(2) Fx(
x)はn変数関数として単調非減少関数。(証明)
(3-1)

(証明)
(3-2)

(証明)
(4)
右連続性
(証明)
(
reference)文献
1.『岩波数学辞典(第三版)』項目47C(p.128).文献
2. 佐藤坦『はじめての確率論 測度から確率へ』共立出版、1994、?文献
3. 鈴木武・山田作太郎『数理統計学―基礎から学ぶデータ解析―(第二版)』内田老鶴圃、1998年、pp.27-30。文献
4. 柳川堯『統計数学』近代科学社、1990年,pp.19-21.文献
5. 野田一雄・宮岡悦良『数理統計学の基礎』共立出版、1992年、pp.27-29 。