
確率空間
、
X:Ω→R 1とする確率変数、
ないし、
X:Ω→R nとする確率ベクトル、X=(X1,X2,…,Xn)
とする。
(ボレル集合の概念を用いない特殊的な定義)
Px ( (a,b] )を以下のように定義する。
Px ( (a, b] )≡P( {ω∈Ω| a<X(ω)≦b } )= P ( {ω∈Ω|X (ω) ∈ (a, b] } )
= P ( X-1 ( (a, b] ) )
※ 略記法
{ω∈Ω| a<X(ω)≦b}は{ a<X≦b }
{ω∈Ω| X (ω)∈B}は{ X∈B }
などと略記される。
野田・宮岡『数理統計学の基礎』p15.
(ボレル集合の概念を用いた一般的な定義)
∀B∈
 に対して、Px ( B )≡P ( X-1 (B) )
∀B∈
 に対して、Px ( B )≡P ( X-1 (B) )
確率空間
、X:Ω→R1とする確率変数とすると、
∀B∈
に対して、Px ( B )≡P ( X-1 (B) )は(R1, )上の確率。(R1, , Px) は確率空間。
∀B∈
に対して、Px ( B )≡P ( X-1 (B) )は(R1, )上の確率。(R1, , Px) は確率空間。
(証明)
Pxが(R1,
)において、確率の公理、すなわち、
(P1) 0≦ Px (B)≦1 ∀B∈
(P2) Px (R1)=1
(P3) B1,B2,…∈
, Bi∩Bj=φ (i≠j) ⇒
(完全加法性/可算加法性)
を満たすことを示せばよい。
(P1を満たすことの証明)
0≦Px ( B )≡P ( X-1 (B) ) ≦1
∵
Pは 上の確率として定義されているので、以下の性質を満たす。
(P1) 0≦P (A)≦1 ,∀A∈A,
(P2を満たすことの証明)
Px (R1)= P ( X-1 ( (-∞, ∞) ) )=P(Ω)=1
∵
Pは上の確率として定義されているので、以下の性質を満たす。
(P2) P(Ω)=1
(P3を満たすことの証明)
B1,B2,…∈
, Bi∩Bj=φ (i≠j)とする。
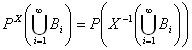
∵
PXの定義  ∵
 ∵
上の確率Pは(P3)完全加法性を満たす。

∵
PXの定義(野田・宮岡
『数理統計学の基礎』p.16.の省略部を自力で埋めたもの) Xの確率分布・
Pxを確率変数Xの確率分布という。Px ( (a, b] )≡P( {ω∈Ω| a<X(ω)≦b } )= P ( {ω∈Ω|X (ω) ∈ (a, b] } )
= P ( X-1 ( (a, b] ) )
・
Pxをn次元確率ベクトルXの確率分布という。Px( (a1, b1]×(a2, b2]×…×(an, bn] ) ≡ P(X1,X2….,Xn) ( (a1, b1]×(a2, b2]×…×(an, bn] )
≡
P( {ω∈Ω| a1<X1(ω)≦b1,…, an<Xn(ω)≦bn } )= P ( {ω∈Ω| X1 (ω) ∈ (a1, b1],…, Xn (ω) ∈ (an, bn] } )
= P ( {ω∈Ω| X1 (ω) ∈ (a1, b1],…, Xn (ω) ∈ (an, bn] } )
= P ( {ω∈Ω| X (ω) ∈ (a1, b1]×(a2, b2]×…×(an, bn] } )
= P ( X-1 ( (a1, b1]×(a2, b2]×…×(an, bn] ) )
*
Pxを確率と呼んでよいかについては、こちら。 (simultaneous distribution)、結合分布(joint distribution)n次元確率ベクトルX=(X1,X2,…,Xn)の確率分布 Px=P(X1,X2….,Xn)
を同時分布という。
Px( (a1, b1]×(a2, b2]×…×(an, bn] ) ≡ P(X1,X2….,Xn) ( (a1, b1]×(a2, b2]×…×(an, bn] )
≡
P( {ω∈Ω| a1<X1(ω)≦b1,…, an<Xn(ω)≦bn } )= P ( {ω∈Ω| X1 (ω) ∈ (a1, b1],…, Xn (ω) ∈ (an, bn] } )
= P ( {ω∈Ω| X1 (ω) ∈ (a1, b1],…, Xn (ω) ∈ (an, bn] } )
= P ( {ω∈Ω| X (ω) ∈ (a1, b1]×(a2, b2]×…×(an, bn] } )
= P ( X-1 ( (a1, b1]×(a2, b2]×…×(an, bn] ) )
(marginal distribution)
n次元確率ベクトルX=(X1,X2,…,Xn)とする。
・
X1の周辺分布とは、∀B∈
に対し、
PX1 (B)= P( X1-1(B) )=P( {ω∈Ω|X1 (ω)∈B, X2(ω)∈R1, … , Xn(ω)∈R1} )
= P( {ω∈Ω|X∈B1×R1×…×R1} )
= Px (B1×R1×…×R1)
・
Xiの周辺分布とは、 ・ の周辺分布
Xを
 上の確率変数とする。
h : R → R がBorel可測関数であれば、
Y= h (X)は確率変数となるが、
その
確率分布P YはP Y ( B )=P X [ h-1 ( B ) ], B∈
(証明)
写像Y: Ω∋ω→h [X(ω)]∈Rを考える。
各
B∈に対し、 Y-1 (B) = X-1 [ h-1 (B) ]
P Y ( B ) = P ( Y-1 (B) ) ∵確率分布の定義
= P [ X-1 { h-1 (B) } ] ∵ (※)より
= P X [ h-1 ( B ) ] ∵ 確率分布の定義
(
野田・宮岡『数理統計学の基礎』Pp.24-25。)(別の表現?)
P Y ( B ) = P ( {ω∈Ω|Y(ω)∈B} ) ∵確率分布の定義
= P ( {ω∈Ω|h( X(ω) )∈B} ) ∵仮定よりY= h (X)
= P ( {ω∈Ω|X(ω)∈h-1(B) } )
=
P X ( h-1 (B) ) ∵h : Borel可測関数よりh-1(B) ∈
ゆえに、先の式は
Xの確率分布の定義に合致する。
(
reference)文献
1.『岩波数学辞典(第三版)』項目47C(p.128).文献
2. 佐藤坦『はじめての確率論 測度から確率へ』共立出版、1994、pp.89-99.文献
3. 鈴木武・山田作太郎『数理統計学―基礎から学ぶデータ解析―(第二版)』内田老鶴圃、1998年、pp.21-22。文献
4. 矢野・田代『社会科学者のための基礎数学 改訂版』裳華房、1993年、p.150-155.文献
5. 野田一雄・宮岡悦良『数理統計学の基礎』共立出版、1992年、p.16、pp.27-32 。